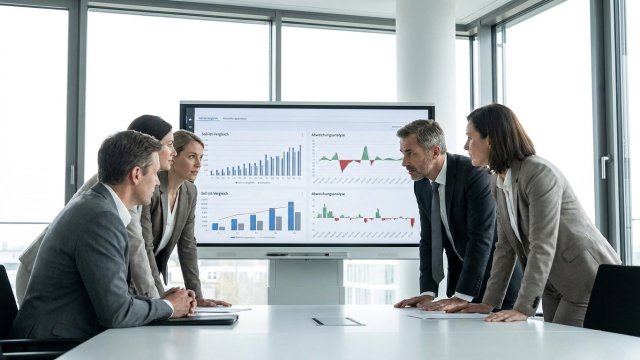
Erfolgreiche Ausgabenkontrolle im Unternehmen gelingt durch systematische Budgetplanung, strukturierte Freigabeprozesse und regelmäßige Soll-Ist-Vergleiche. So lassen sich Kostenabweichungen frühzeitig erkennen und gezielt steuern.
Transparente Ausgabenkontrolle zählt zu den wichtigsten Instrumenten, um finanzielle Stabilität und Wachstumsperspektiven eines Unternehmens nachhaltig zu sichern. Kleine und mittlere Unternehmen (KMU) profitieren, wenn sie Budgets klar definieren, Verantwortlichkeiten festlegen, Freigaben strukturieren und für eine regelmäßige Kostenkontrolle durch Soll-Ist-Vergleiche sorgen. Die Kombination aus präziser Planung und kontrollierten Prozessen macht Abweichungen frühzeitig sichtbar und verhindert teure Überraschungen.
- Ausgabenkontrolle basiert auf Budgetplanung, klaren Freigaben und regelmäßiger Abweichungsanalyse.
- Digitale Tools und Kostenstellenerfassung erhöhen Effizienz und Transparenz.
- Soll-Ist-Vergleiche helfen, Ursachen für Überschreitungen zu erkennen und gezielte Maßnahmen abzuleiten.
Warum sollten Unternehmen ihre Ausgaben systematisch kontrollieren?
Unternehmen sollten ihre Ausgaben systematisch kontrollieren, weil dies die Grundlage für finanzielle Planungssicherheit und unternehmerische Handlungsfähigkeit schafft. Budgetkontrolle bezeichnet dabei die aktive Überwachung von tatsächlichen Ausgaben (Ist-Werten) im Vergleich zu geplanten Vorgaben (Soll-Werten), um Abweichungen frühzeitig zu erkennen und gegenzusteuern [1]. Ohne strukturierte Kontrolle verlieren Firmen leicht den Überblick, Überschreitungen bleiben unentdeckt, Entscheidungen werden aus dem Bauch heraus getroffen und die Liquidität wird gefährdet.
Gerade in KMU sorgt eine konsequente Ausgabenüberwachung für Transparenz, Verlässlichkeit und eine faktenbasierte Steuerung. Ziel ist es, finanzielle Ressourcen wirtschaftlich einzusetzen und Kosten immer genau dort zu kontrollieren, wo sie tatsächlich entstehen.
Welche Ausgaben und Kostenstellen sollten erfasst werden?
Für eine wirksame Ausgabenkontrolle ist die Erfassung aller relevanten Ausgaben zentral. Diese werden in der Regel nach Kostenstellen strukturiert, das heißt, sie werden den fachlichen, organisatorischen oder prozessorientierten Bereichen eines Unternehmens zugeordnet. Über die Kostenstellen lassen sich die Haupttreiber für Ausgaben identifizieren und Verantwortlichkeiten klar zuweisen [6].
Wesentliche Ausgabenbereiche sind beispielsweise Personal, Material, Energie, Marketing sowie Verwaltung und IT. Die detaillierte Erfassung nach Kostenstellen und Kostenarten – also nach Art (z.B. Miete, Lohn, Materialverbrauch) – ermöglicht es, Abweichungen spezifisch zu analysieren und steuernd einzugreifen. Moderne Tools erlauben dabei eine automatisierte Erfassung und Zuordnung von Rechnungen, Spesen und Kartenumsätzen.
Wie erstellen Sie ein realistisches Budget?
Die Grundlage jeder Ausgabenkontrolle ist ein sorgfältig ausbalanciertes Budget. Dabei sollte das Budget sowohl die betrieblichen Ziele als auch die Erfahrungswerte vergangener Perioden berücksichtigen. Zu den gängigen Methoden der Budgeterstellung zählen die Top-down-, Bottom-up- und die Kombination beider Ansätze im Gegenstromverfahren [1].
Unabhängig von der gewählten Methode kommt es darauf an, die Budgets durch aktuelle Ist-Zahlen zu plausibilisieren und mit allen beteiligten Verantwortlichen abzustimmen. Die Budgetplanung sollte auch variable und fixe Kosten trennen und Puffer für unvorhergesehene Ausgaben einhalten. Eine vorausschauende Planung sorgt dafür, dass die Budgets realitätsnah sind und nicht bereits im Jahresverlauf gesprengt werden.
Wie legen Sie Freigabegrenzen und Verantwortlichkeiten fest?
Freigaberegeln und Verantwortlichkeiten sind zentrale Steuerungshebel für die Ausgabenkontrolle. Sie verhindern, dass Bestellungen oder Investitionen ohne ausreichende Prüfung ausgelöst werden und machen Prozesse nachvollziehbar. Hier bewährt sich der Einsatz von Freigabematrixen – also klar definierten Regeln, welche Beträge, Kostenstellen oder Kategorien wer freigeben darf [3].
Eine solche Matrix sollte zum Beispiel für kleinere Ausgaben niedrigere Schwellen und einen einfachen Freigabeprozess vorsehen, während größere Investitionen zusätzliche Prüfungen und mehrere Freigabestufen durchlaufen. Gleichzeitig ist entscheidend, Zuständigkeiten so zu verteilen, dass der Freigabeprozess nicht zum Flaschenhals wird und für jede Anfrage die passende, im Zweifel auch eskalierbare, Kontrollinstanz bereitsteht. Besonders effizient arbeiten digitale Freigabeworkflows mit automatisierten Ausgabenlimits für Firmenkarten und klar dokumentierten Entscheidungswegen [2].
Wie funktioniert der Soll-Ist-Vergleich?
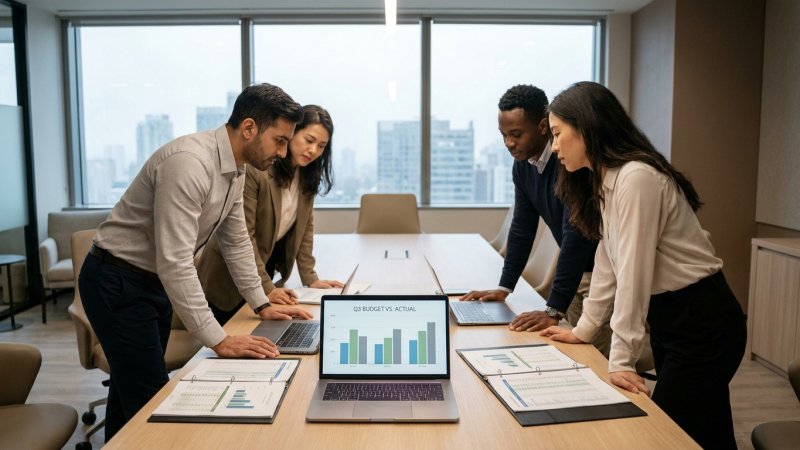
Der Soll-Ist-Vergleich ist das Herzstück der Kostenkontrolle. Dabei werden regelmäßig die geplanten (Soll-) Werte mit den tatsächlich angefallenen (Ist-) Kosten abgeglichen. Ziel ist, Abweichungen sofort zu erkennen und ihre Ursachen zu ermitteln [5]. Im Rahmen des Controlling-Regelkreises umfasst der Soll-Ist-Vergleich mehrere Schritte: Zunächst werden die Ist-Daten erfasst und gemessen, dann mit den Sollwerten verglichen und Abweichungen identifiziert. Es folgt die Analyse der Ursachen sowie, falls erforderlich, die Ableitung und Einleitung von Korrekturmaßnahmen [6].
Durch softwaregestützte Soll-Ist-Abgleiche erhalten Unternehmen Echtzeit-Transparenz über ihre Ausgabensituation. Warnmeldungen bei kritischem Budgetstand erleichtern das rechtzeitige Gegensteuern und das Priorisieren von Maßnahmen [2]. Ein differenzierter Abgleich – beispielsweise nach Kostenstelle, Projekt oder Ausgabenart – macht deutlich, wo Handlungsbedarf besteht und verhindert, dass einzelne Bereiche aus dem Ruder laufen.
Typische Probleme bei der Ausgabenkontrolle
Trotz klarer Regeln und moderner Tools gibt es in der Praxis typische Stolpersteine: Häufig werden Freigabeprozesse zur Kostenfalle, etwa wenn für kleine Bestellungen derselbe organisatorische Aufwand betrieben wird wie bei großen Investitionen. Dies kann Ressourcen binden und den Prozess verlangsamen. Abhilfe schaffen Freigabematrixen, die den Aufwand an die Höhe oder Art der Ausgaben koppeln und so Prozesse effizienter und zielgerichteter machen [5].
Ein weiteres Problem besteht darin, dass informelle Bestellungen oder nicht systematisch erfasste Zahlungen das Bild verzerren. Ohne zentrale Kostenstellenerfassung und elektronische Workflows können relevante Daten übersehen werden. Schließlich können manuelle Abstimmungen zwischen Verantwortlichen zu unnötigen Verzögerungen und Fehlerquoten führen.
Wie analysieren und priorisieren Sie Budgetabweichungen?
Die reine Aufdeckung einer Abweichung reicht nicht – entscheidend ist die Bewertung der Relevanz und die Einleitung angemessener Gegenmaßnahmen. Die Budgetabweichungsanalyse baut hierzu auf dem Soll-Ist-Vergleich auf und umfasst diese Schritte: Festlegen, ab welcher Differenz eine Abweichung als relevant gilt (Schwellenwert), rechnerisches Erfassen der Abweichung, Prüfung der Bedeutung für das Unternehmen, tiefgehende Ursachenanalyse und die Entwicklung konkreter Handlungsoptionen. Abschließend sollten Prognosen zur weiteren Entwicklung aktualisiert werden [4].
In der Praxis werden hierzu neben dem numerischen Ergebnis auch qualitative Aspekte wie Einmaligkeiten, periodisch wiederkehrende Überschreitungen und strategische Bedeutung berücksichtigt. Moderne Tools bieten automatische Warnungen bei überschrittenen Schwellenwerten (“Management by Exception”) [2][4]. Die konsequente Verknüpfung mit Verantwortlichkeiten, Maßnahmen und klaren Terminen ist entscheidend für tatsächliche Kostensteuerung.
Aktuelle Entwicklungen im Ausgabenmanagement
Die Bedeutung des Soll-Ist-Vergleichs hat sich weiterentwickelt: Er ist heute nicht mehr nur Kontrollinstrument, sondern wird zunehmend als aktives Steuerungswerkzeug im Echtzeit-Controlling eingesetzt [6]. Digitale Systeme verschieben den Fokus weg von nachträglicher Berichterstattung hin zu laufender, vorausschauender Steuerung [1]. Durch die Automatisierung von Ausgabenerfassung, Freigabeprozessen und Abweichungsanalysen reagieren Unternehmen schneller, sicherer und weniger fehleranfällig [2].
Zudem verbessert eine konsequente Dokumentation und flexible Prognoseanpassung die Planungsqualität. Der Spendesk-Artikel vom 11. September 2026 illustriert, dass der erweiterte Budgetabweichungsanalyse-Ansatz besonders für dynamische Märkte geeignet ist und Veränderungen leistungsfähiger abbildet [4].
Welche Gegenmaßnahmen helfen bei Überschreitungen?
Ist eine relevante Abweichung identifiziert und ihre Ursache ermittelt, entscheidet das Unternehmen gemeinsam mit dem Budgetverantwortlichen über die nächsten Schritte. Dazu können gehören: kurzfristige Ausgabenstopps, Verhandlungen mit Lieferanten, Anpassungen von Einkaufsvolumina oder die Überarbeitung des Gesamtbudgets. Wichtig ist, dass Maßnahmen nicht pauschal, sondern individuell und mit Blick auf die Geschäftsziele gewählt werden.
Zudem sollte nach jeder Maßnahme geprüft werden, ob die gewünschte Wirkung erreicht wurde, um den Kreislauf der Kontrolle und Anpassung zu schließen und mittelfristige Fehlerquellen systematisch zu beheben.
Wie oft sollten KMU Budgets und Ausgaben prüfen?
Regelmäßigkeit ist ein Erfolgsfaktor: Je nach Unternehmensgröße und Dynamik empfiehlt sich ein monatlicher oder sogar wöchentlicher Soll-Ist-Abgleich, um größere Fehlentwicklungen rechtzeitig zu korrigieren [1]. Bei sensiblen Budgets, schnell veränderlichen Kosten oder ambitionierten Wachstumsplänen kann eine tägliche Überwachung einzelner Posten sinnvoll sein. In ruhigen Bereichen reicht oft eine quartalsweise Überprüfung aus. Entscheidend ist, Abweichungsanalysen und Maßnahmen möglichst zeitnah einzuleiten.
Checkliste: Ausgabenkontrolle Schritt für Schritt
Eine wirksame Ausgabenkontrolle folgt einem konsistenten Ablauf, der an die individuellen Anforderungen des Unternehmens angepasst werden kann:
- Budgetziele und Planung festlegen – unter Einbindung der relevanten Verantwortlichen.
- Verantwortlichkeiten, Prozesse und Freigabematrix klar definieren und kommunizieren.
- Zentrale Erfassung und Zuordnung aller Ausgaben über Kostenstellen und Kostenarten sicherstellen.
- Regelmäßige Soll-Ist-Vergleiche durchführen und bei kritischen Abweichungen automatisierte Warnungen nutzen.
- Abweichungsanalysen mit klaren Maßnahmen, Terminen und Verantwortlichen dokumentieren sowie Fortschritt und Umsetzung kontrollieren.
Dieser Ablauf sorgt dafür, dass Kosten nicht nur beobachtet, sondern aktiv gesteuert werden und das Unternehmen reaktionsfähig bleibt.
Fazit und Ausblick
Ausgabenkontrolle im Unternehmen ist mehr als reine Nachbereitung – sie ist Schlüsselkompetenz in Zeiten knapper Ressourcen und steigender Wettbewerbsdynamik. Die Verbindung von Budgets, klaren Freigaben und kontinuierlichen Soll-Ist-Vergleichen schafft Transparenz und verhindert Eskalationen. Digitale Systeme unterstützen dabei, Prozesse zu automatisieren und Führungskräften einen Echtzeit-Überblick über Ausgaben und Budgetfortschritt zu geben. Wer regelmäßig Abweichungen analysiert und mit den Fachbereichen nach Ursachen und Lösungen sucht, entwickelt eine nachhaltige Kostenkultur. Bleiben Sie neugierig: Wie kann Ihr Unternehmen noch schneller und wirkungsvoller auf Kostenabweichungen reagieren?
Quellen
[1] Budgetkontrolle im Unternehmen: Definition, Methoden & Tools (SAP Concur)
[2] Ausgabenlimits automatisieren mit Firmenkarten, Budgets und Freigaben (Spendesk, 2026-08-20)
[3] Freigabematrix für Ausgaben: Freigabeprozesse und Ausgabengrenzen richtig festlegen (Spendesk, 2026-09-11)
[4] Budgetabweichungsanalyse: Schwellenwerte, Methoden und Ablauf (Spendesk, 2026-09-11)
[5] Soll-Ist-Vergleich (Wikipedia, 2006-07-11)
[6] Soll-Ist-Vergleich im Controlling‑Regelkreis (Haufe, 2017-06-06)