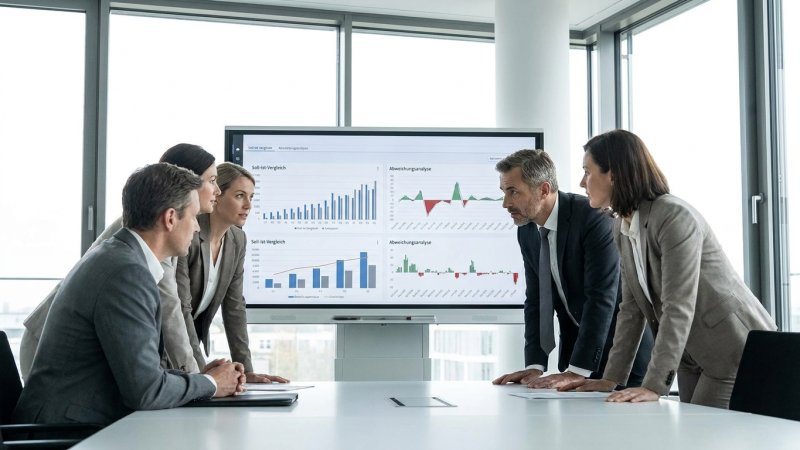
Ein regelmäßiger Soll-Ist-Vergleich pro Kostenstelle deckt Abweichungen früh auf. Nur wenn die Sollkosten flexibel an die tatsächliche Beschäftigung angepasst werden, lässt sich zuverlässig erkennen, wo Gegenmaßnahmen nötig sind. Eine qualifizierte Abweichungsanalyse ist Grundlage für effektives Kostencontrolling und hilft, Verantwortlichkeiten klar zuzuordnen.
Kostenstellen in Unternehmen können nur dann wirksam gesteuert werden, wenn die verursachten Kosten regelmäßig überwacht und Abweichungen rasch erkannt werden. Der Soll-Ist-Vergleich ist hierzu das zentrale Instrument im Controlling: Er stellt systematisch die geplanten Soll-Kosten der tatsächlichen Ist-Kosten gegenüber. So lassen sich Handlungsbedarfe frühzeitig identifizieren und gezielte Maßnahmen zur Optimierung der Kostenstruktur einleiten. Für Controller und Kostenstellenverantwortliche ist die sichere Anwendung dieser Methode von entscheidender Bedeutung, damit Kostentransparenz und Steuerungswirkung entstehen und die eigene Rolle als wirtschaftlicher Mitgestalter an Profil gewinnt.
- Der Soll-Ist-Vergleich zeigt Kostenabweichungen je Kostenstelle schnell und nachvollziehbar auf.
- Nur mit flexibler Plankostenrechnung sind die Ergebnisse wirklich aussagekräftig.
- Eine fundierte Abweichungsanalyse liefert Ansatzpunkte für gezielte Korrekturmaßnahmen.
Was der Soll-Ist-Vergleich je Kostenstelle zeigt
Beim Soll-Ist-Vergleich in der Kostenstellenrechnung werden für jede Kostenstelle die tatsächlich angefallenen Ist-Kosten den auf Basis der Plankosten errechneten Soll-Kosten gegenübergestellt, um Abweichungen festzustellen und Ursachen zu analysieren [1]. Ziel ist es, Ausreißer zügig zu erkennen, zu bewerten und zielführend zu adressieren. Die Grundlage bildet dabei eine systematische und standardisierte Vorgehensweise, die monatlich oder quartalsweise durchgeführt werden sollte, um die Steuerungswirkung im Unternehmen langfristig sicherzustellen.
Plan-, Soll- und Istkosten richtig unterscheiden
Für eine präzise Kostenkontrolle ist die genaue Begriffsabgrenzung entscheidend: Plankosten sind die im Vorfeld abgestimmten Werte je Kostenstelle auf Basis bestimmter Annahmen und Planbeschäftigungen. Die Sollkosten wiederum berechnen sich aus den Plankosten, angepasst an die im betrachteten Zeitraum tatsächlich geleistete Beschäftigung. Istkosten sind die real entstandenen Aufwendungen innerhalb der jeweiligen Kostenstelle. Nur durch die Unterscheidung dieser Größen bleibt die Abweichungsanalyse trennscharf und nachvollziehbar.
Sollkosten an die tatsächliche Beschäftigung anpassen
Echte Steuerbarkeit entsteht erst dann, wenn die Sollkosten auch tatsächlich flexibel an die Ist-Beschäftigung einer Kostenstelle angepasst werden. Bei der flexiblen Plankostenrechnung geschieht dies, indem die anteiligen variablen Plankosten mit der realen Beschäftigung multipliziert und die fixen Plankosten addiert werden. Das Ergebnis: Eine Vergleichsbasis, bei der beschäftigungsbedingte Kostenveränderungen nicht als Steuerungsprobleme missgedeutet werden, sondern bei der die eigentliche Verbrauchsabweichung sichtbar wird. Werden dagegen starre Plankosten als Referenz verwendet, kann es zu Fehlinterpretationen kommen und die tatsächlichen Abweichungsursachen werden verschleiert.
Abweichungen berechnen und nach Ursachen aufschlüsseln
Die Aufbereitung der Abweichungen erfolgt meist in einer Dreiteilung: Beschäftigungsabweichung, Verbrauchsabweichung und Preisabweichung. Die Beschäftigungsabweichung zeigt, wie sich Veränderungen in der Kapazitätsauslastung auswirken. Die Verbrauchsabweichung signalisiert, ob der Ressourceneinsatz effizient war. Die Preisabweichung gibt Auskunft darüber, ob Einkaufskonditionen von den Vorgaben abweichen. Eine klare Trennung der Effekte ist essenziell für die Zuordnung der Verantwortung und spart langwierige Diskussionen bei der Ursachensuche. Wichtig dabei ist, dass häufig auch externe Faktoren – wie Preissteigerungen am Markt oder Sonderaufträge – separat zu dokumentieren sind, damit die Analyse realistische Ansatzpunkte für Verbesserungen bietet.
Abweichungen bewerten: Preis, Verbrauch und Beschäftigung
Die Bewertung der berechneten Abweichungen orientiert sich an ihrer Ursachenstruktur. Beschäftigungsabweichungen resultieren meist aus Mehr- oder Minderproduktion, können aber auch auf Fehleinschätzungen im ursprünglichen Plan zurückgehen. Preisabweichungen entstehen etwa durch gestiegene Einkaufspreise oder ungünstige Lieferbedingungen. Verbrauchsabweichungen weisen auf zu hohen oder zu niedrigen Ressourcenverbrauch hin und signalisieren direkten Handlungsbedarf in der Kostenstelle. Aus Sicht der Kostenstellenleitung ist es entscheidend, nur für jene Abweichungen verantwortlich gemacht zu werden, die tatsächlich beeinflussbar sind. Dies sichert eine faire Bewertung und verhindert Demotivation.
Vom Reporting zur konkreten Korrekturmaßnahme
Ein aussagekräftiges Reporting visualisiert die wichtigsten Kennzahlen und Abweichungen pro Kostenstelle und bietet konkrete Handlungsoptionen für Controller und Kostenstellenverantwortliche. Automatisierte Dashboards erleichtern die zeitnahe Bereitstellung der Berichte und schaffen Transparenz. Über die reine Information hinaus muss das Reporting aber vor allem Korrekturmaßnahmen anstoßen: Die klare Empfehlung, z.B. Einkaufsverträge zu prüfen, den Ressourceneinsatz zu optimieren oder Produktionsmengen zügig anzupassen, ist für eine nachhaltige Kostenstellensteuerung entscheidend. Gleichzeitig sollte eine klare Dokumentation von Maßnahmen und deren Bearbeitungsstatus erfolgen, damit keine wiederkehrenden Fehler übersehen werden.
So etablieren Sie einen regelmäßigen Kontrollprozess
Ein nachhaltiger Soll-Ist-Vergleich erfordert standardisierte und wiederholbare Abläufe: Zu Beginn steht die Qualitätssicherung der zugrundeliegenden Kosten- und Leistungsdaten. Anschließend werden auf Basis der aktuellen Beschäftigung die flexiblen Sollkosten bestimmt. Im nächsten Schritt werden die Istkosten gesammelt, Abweichungen berechnet und diese nach Art und Ursache differenziert. Idealerweise erfolgt die Analyse in enger Abstimmung zwischen Controlling und der Kostenstellenleitung, damit Gegenmaßnahmen direkt ableitbar sind und Verantwortlichkeiten klar verteilt werden. Die Umsetzung und Nachverfolgung der Maßnahmen sollte im Rahmen eines kontinuierlichen Verbesserungsprozesses geschehen, um nachhaltigen Unternehmenserfolg zu sichern.
Typische Probleme beim Soll-Ist-Vergleich
Ein häufig auftretendes Problem ist der Einsatz starrer Plankosten, sodass Abweichungen irreführend bewertet werden und Handlungspotenziale ungenutzt bleiben. Zudem erschwert eine mangelnde Dokumentation der Abweichungsursachen die gezielte Optimierung und führt zu wiederkehrenden Fehlern, weil Verantwortlichkeiten und Prozesszusammenhänge im Dunkeln bleiben [1]. Ohne eine klare Konvention zur Abgrenzung und Formeldarstellung entstehen Missverständnisse und Reibungsverluste zwischen Controlling und operativer Führungsebene.
Aktuelle Entwicklungen in der Kostenstellenüberwachung
Digitalisierung und Automatisierung prägen die Kostenstellensteuerung immer stärker: Moderne Tools ermöglichen die flexible Plankostenrechnung und automatisierte Soll-Ist-Vergleiche in Echtzeit, was die Transparenz und Steuerungsgeschwindigkeit deutlich erhöht. Ergänzend rücken neue Analyseleitfäden in den Fokus, die mehrstufige Ursachendiagnosen und die differenzierte Bewertung indirekter Kostenabweichungen in den Vordergrund stellen. Damit verändert sich auch das Kompetenzprofil der verantwortlichen Personen: Datenkompetenz, analytisches Denken und Prozessverständnis werden zunehmend wichtiger, um den Wertbeitrag von Kostenstellenverantwortlichen und Controller zu untermauern.
Ein anschauliches Beispiel für die Praxis
Stellen Sie sich vor, eine Kostenstelle mit einer Planbeschäftigung von 1.000 Stunden kalkuliert jährliche Plankosten von 40.000 Euro, davon 25.000 Euro fix und 15.000 Euro variabel. Im Abrechnungsmonat beträgt die Istbeschäftigung 800 Stunden; die tatsächlichen Istkosten liegen bei 36.500 Euro.
Die flexiblen Sollkosten ergeben sich aus den fixen Plankosten plus den variablen Kosten multipliziert mit dem Beschäftigungsverhältnis (800/1.000):
Sollkosten = 25.000 + (15.000 × 0,8) = 37.000 Euro.
Die Gesamtabweichung beträgt damit Istkosten minus Sollkosten: 36.500 – 37.000 = –500 Euro (Kostenersparnis). Erst mit der weiteren Aufteilung in Beschäftigungs- und Verbrauchsabweichung wird klar, ob die Effizienz oder die Auslastung ursächlich für die Ersparnis waren.
Fazit: Kontrollkompetenz als Karrierebaustein
Die strukturierte Überwachung von Kostenstellen mittels Soll-Ist-Vergleich ist nicht nur ein Gebot der betriebswirtschaftlichen Vernunft, sondern ein echter Karrierefaktor für Verantwortliche im Controlling und in der operativen Führung. Wer die flexible Plankostenrechnung, nachvollziehbare Abweichungsanalysen und zielgerichtetes Reporting beherrscht, positioniert sich als gesuchter Problemlöser im Unternehmen. Die kluge Nutzung neuer Tools und die Bereitschaft, Prozesse zur Kostenstellensteuerung stetig zu optimieren, bilden das Fundament für einen nachhaltigen Erfolg auf Führungsebene. Welche Reporting- und Analysekompetenzen entwickeln Sie als Nächstes?
Quellen
[1] Kostenstellenrechnung: Abweichungen erkennen und analysieren (controllerwissen.de, 2022-09-10)